20代の手取りの平均はいくら? 月給別の早見表と、働き方による違い【2026年版】
更新日 公開日 監修:中山 怜皇
「20代の手取りって、みんないくらくらい?」「自分の給料は少ないのかな」。そう感じて調べている方に向けて、公的な統計を基に、2026年の税金と保険料で手取りを計算し直しました。
月給18万〜30万円の手取りの早見表、正社員・正社員以外・フリーターの違い、高卒の20代の手取り、面談でよく聞く「振り込まれた額が違う」「一人暮らしできる?」への答えまで、この1ページで分かります。
監修:中山 怜皇(逆転転職 代表/キャリアアドバイザー)
学歴や経歴だけで、人生の可能性が決まってしまっていいはずがない。その想いを胸に、これまで1,000名以上の求職者の方と向き合ってきました。
このメディアを通じてお届けしたいのは、「自分にも、まだ可能性がある」と思えるきっかけと、その可能性を現実に変えるための具体的な選択肢です。
「自分には無理かもしれない」と、望む未来を諦める前に。あなたが自分の可能性に気付き、納得できる一歩を踏み出せるよう、この記事が少しでも力になれば嬉しいです。
結論:20代の手取りは「月20万円前後」
20代前半(20〜24歳)
約19.6万円
20代後半(25〜29歳)
約22.4万円
- 手取りは、額面(会社が払う給料)の約8割。残りの2割は税金と社会保険料です。
- 正社員と正社員以外では、手取りに月約3.4万〜4.4万円の差があります。
- 手取りを上げる近道は、働き方と職種の選び方です。
平均月給(厚生労働省「令和7年 賃金構造基本統計調査」)を基に、この記事の「計算の前提」で試算した目安です。
目次
データで見る20代の給料と手取り
まず、公的な統計で20代の給料(額面)を確かめます。
| 年齢 | 月給(額面)厚生労働省 | 年収(ボーナス込み)国税庁 | 月の手取り試算 |
|---|---|---|---|
| 20〜24歳 | 24.3万円 | 280.2万円 | 約19.6万円 |
| 25〜29歳 | 27.9万円 | 425.0万円 | 約22.4万円 |
月給:厚生労働省「令和7年 賃金構造基本統計調査」第2表(2026年3月公表、2025年6月分)。フルタイムで働く人(一般労働者)の所定内給与額で、残業代などの手当とボーナスを含まない、税金を引く前の額。
年収:国税庁「令和7年分 民間給与実態統計調査」第10表(2026年9月公表)。1年を通じて勤めた人の給料・手当・ボーナスの合計。パート・アルバイトの人も含むため、20〜24歳では「月給×12」より低く出ます。
男女別に見ると、25〜29歳の月給は男性28.8万円、女性26.9万円です(同じ第2表)。
額面の約2割は、税金と社会保険料
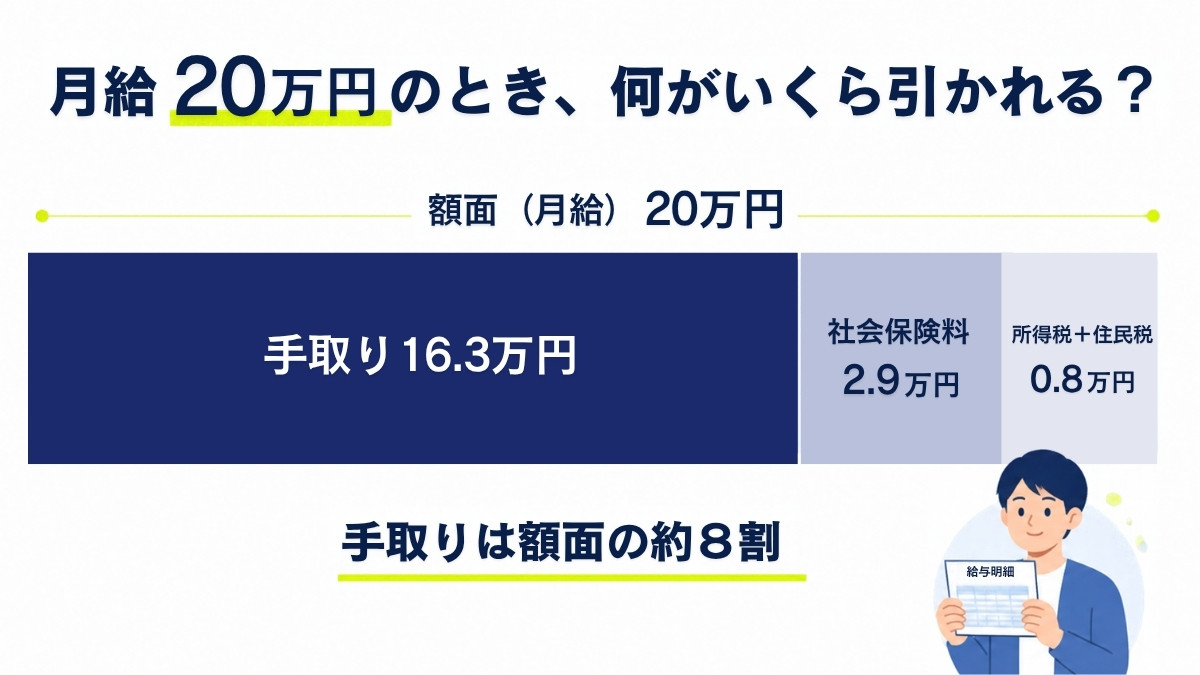
月給20万円の場合、何がいくら引かれる?
社保
- 手取り 16.3万円
- 社会保険料 2.9万円
- 所得税+住民税 0.8万円
平均には注意点が3つあります。
- 平均は「普通の人」の額とは限りません。給料の高い一部の人に引っ張られやすい数字です。
- この平均には残業代とボーナスが入っていません。残業の多い職場やボーナスのある会社では、1年間の手取りはもっと多くなります。
- 平均より低くても、あなたがダメなわけではありません。手取りは、働き方と職種で大きく変わります。
監修者中山のアドバイス
平均と比べて落ち込む必要はありません。先に見てほしいのは、自分の給与明細で「何に、いくら引かれているか」です。
中身が分かると、手取りを増やすために何を変えればいいかが見えてきます。
月給別 手取り早見表(2026年版)
月給(額面)から、毎月の手取りがいくらになるかの早見表です。色のついた行は、20代前半・後半の平均月給に近い額です。
| 月給(額面) | 引かれる額社会保険料+税金 | 手取り |
|---|---|---|
| 18万円 | 3.3万円 | 14.7万円 |
| 19万円 | 3.5万円 | 15.5万円 |
| 20万円 | 3.7万円 | 16.3万円 |
| 21万円 | 4.1万円 | 16.9万円 |
| 22万円 | 4.2万円 | 17.8万円 |
| 23万円 | 4.5万円 | 18.5万円 |
| 24万円 | 4.6万円 | 19.4万円 |
| 25万円 | 5.0万円 | 20.0万円 |
| 26万円 | 5.1万円 | 20.9万円 |
| 27万円 | 5.5万円 | 21.5万円 |
| 28万円 | 5.6万円 | 22.4万円 |
| 29万円 | 5.9万円 | 23.1万円 |
| 30万円 | 6.0万円 | 24.0万円 |
社会保険料は「標準報酬月額」という区切りで決まるため、月給が1万円上がっても手取りがあまり増えない段があります(例:20万円→21万円)。0.1万円(1,000円)単位の目安です。
計算の前提
- 2026年4月以降の料率。東京都23区に住む、独身・扶養なし・40歳未満の会社員
- 健康保険は協会けんぽ東京支部(9.85%)、子ども・子育て支援金(0.23%)、厚生年金(18.3%)、雇用保険(本人負担 0.5%)。いずれも本人負担分
- 所得税は2026年分の控除(給与所得控除・基礎控除の改正後)で1年分を出し、12で割った額。住民税は、前の年も1年間同じ月給だった場合の額
- 残業代・ボーナス・通勤手当はなし
注意:働き始めて2年目に、手取りが減ることがある
住民税は前の年の収入にかかります。学生だった人や前の年の収入が少なかった人は、働き始めた年の住民税がほとんどかからず、翌年の6月から引かれ始めます。
月給22万円の場合(同じ前提での試算)
- 1年目(住民税なし):手取り 約18.6万円
- 2年目(2026年4月入社の場合。前の年は9か月分の収入):約18.2万円
- 前の年に1年間働いた後:約17.8万円
働き方で手取りはどう違う?
正社員と正社員以外の手取り(月の目安)
額面:厚生労働省「令和7年 賃金構造基本統計調査」第6-1表(雇用形態別、男女計)。正社員は20〜24歳24.8万円・25〜29歳28.5万円、正社員以外は20.4万円・22.8万円。手取りは早見表と同じ前提での試算。「正社員以外」は、フルタイムで働く契約社員・派遣社員・嘱託など。
手取りの差は、20〜24歳で月約3.4万円、25〜29歳で月約4.4万円。年齢が上がるほど差が開きます。20代前半から後半にかけての月給(額面)も、正社員は24.8万円から28.5万円へ、正社員以外は20.4万円から22.8万円へと、伸び方に差があります(同じ第6-1表)。
働き方別の比べ表
| 正社員 | 正社員以外契約・派遣など | フリーターアルバイト | |
|---|---|---|---|
| 毎月の手取り | ○ | △ | △ |
| ボーナス | ◎ | △ | × |
| 20代の給料の伸び | ◎ | △ | △ |
| 会社の社会保険 | ◎ | ◎ | △ |
◎とても期待できる ○期待できる △会社や条件による ×あまり期待できない
月給と伸びは厚生労働省の第6-1表の傾向から、ボーナスと社会保険は制度の仕組みから、編集部がまとめた目安です。会社によって違います。派遣社員は、ボーナスに当たる分が時給に含まれている場合もあります。
フリーターの場合:手取りより大きいのは「保障」の差
週28時間ほど(月120時間)働くアルバイトで、会社の社会保険に入っている場合と、入っていない場合(国民健康保険・国民年金に自分で入る)を比べました。
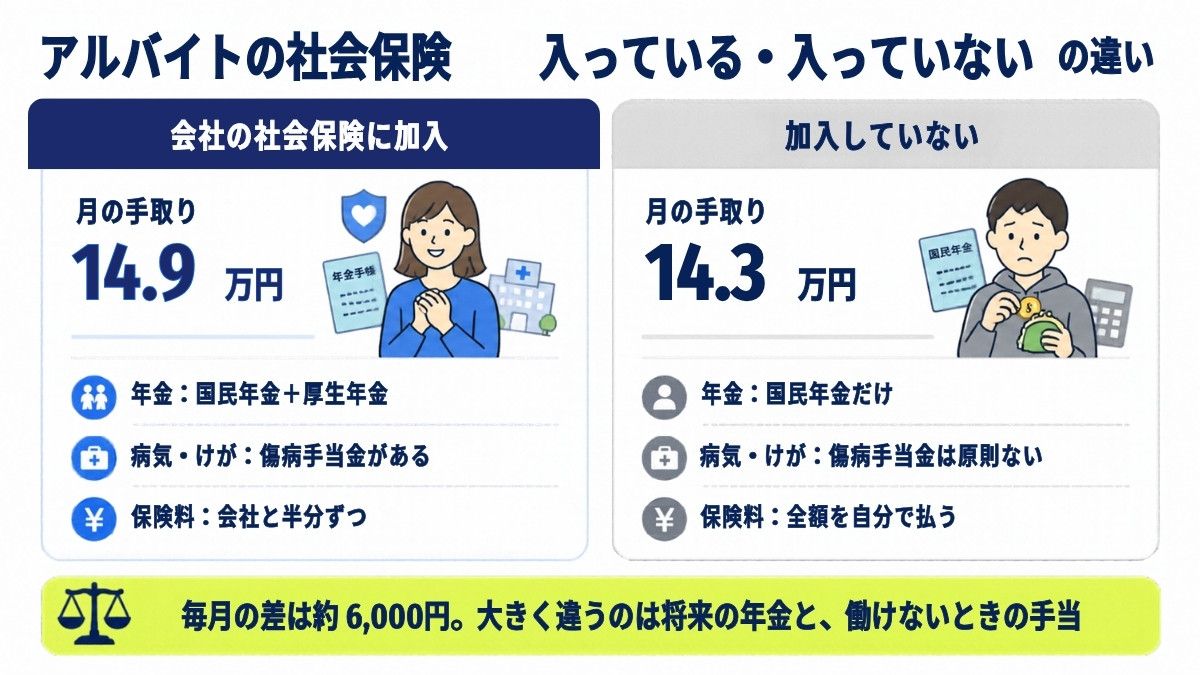
社会保険に加入健康保険+厚生年金
月の手取り14.9万円
年金国民年金+厚生年金
病気・けが休んだときに傷病手当金がある
保険料会社と半分ずつ
加入していない国民健康保険+国民年金
月の手取り14.3万円
年金国民年金だけ
病気・けが傷病手当金は原則ない
保険料全額を自分で払う
毎月の差は約6,000円。大きく違うのは「将来の年金」と「働けないときの手当」
仮の試算です。25〜29歳の短時間労働者の平均時給1,513円(厚生労働省「令和7年 賃金構造基本統計調査」第11表)×月120時間=月収18.2万円。東京都世田谷区に住む独身・40歳未満で、前の年も同じ収入。国民健康保険料は世田谷区の令和8年度の料率、国民年金は2026年度の月17,920円。雇用保険には加入している場合。
アルバイトでも会社の社会保険に入れる場合があります
- 週30時間以上(正社員の4分の3以上)働く場合は、会社の規模に関係なく、原則として加入の対象です。
- 週20〜30時間の場合は、2か月を超えて働く見込みがあり、会社の厚生年金の加入者が51人以上なら、学生でない限り対象です。2027年10月からは36人以上の会社に広がります。
- 2026年10月から、「月8.8万円以上」という賃金の条件はなくなりました。
監修者中山のアドバイス
毎月の手取りだけを比べると、「今のままでも変わらない」と思いがちです。でも、病気で働けなくなったときや、将来の年金まで含めると差は大きくなります。
「今月いくら残るか」だけでなく、「何かあったときに守られるか」も一緒に見てください。
高卒の20代の手取りと、上げ方
| 学歴・年齢 | 月給(額面) | 月の手取り試算 |
|---|---|---|
| 高卒・20〜24歳 | 22.5万円 | 約18.3万円 |
| 高卒・25〜29歳 | 25.2万円 | 約20.2万円 |
| (参考)大卒・25〜29歳 | 29.6万円 | 約23.6万円 |
額面:厚生労働省「令和7年 賃金構造基本統計調査」第3表(学歴別、男女計)。手取りは早見表と同じ前提での試算。
学歴で平均の差があるのは事実です。でも、平均は「あなたがどうなるか」を決めるものではありません。手取りを上げやすいのは、成果や資格が給料に反映される仕組みがある仕事です。
| 方向 | 仕事の例 | 給料が上がる仕組み |
|---|---|---|
| 稼ぐ | 営業、施工管理 | 成果に応じた手当がある会社や、資格(施工管理技士など)で手当が付く会社がある |
| 手に職 | ものづくり・設備、ITエンジニア | 扱える機械・技術や、取った資格で評価が上がりやすい |
| 接客を生かす | 販売、買取 | 売上や査定の実績で評価される会社がある |
仕組みは会社によって違います。求人を見るときは、手当・評価の仕方・昇給の実績を確かめてください。
手取りについて面談でよく聞く2つの相談
逆転転職の面談でよく受ける相談について、どう考えるか・どう確かめるかをまとめました。特定の方の話ではなく、よく聞く相談を一般化しています。
相談1:「求人票の月給と、振り込まれた額が違った」
どう考えるか:求人票の「月給」は、税金と社会保険料を引く前の額面です。差が出る主な理由は次の4つです。
- 税金と社会保険料:額面の約2割。学生から働き始めた人は、2年目の6月から住民税も引かれ始めます(上の「注意」の箱)。
- 固定残業代:「月給25万円(固定残業代4万円を含む)」なら、基本給は21万円です。
- 月給の幅:「月給22万〜30万円」なら、入社時の額は経験や選考で決まります。下限で考えておくと安心です。
- 手当の分の保険料:社会保険料は、通勤手当や住宅手当も含めた額で決まります(日本年金機構「厚生年金保険の保険料」)。
どう確かめるか:入社後は給与明細を見ます。
給与明細の見方(3つの欄)
- 支給:基本給・残業代・通勤手当など。合計が「総支給額」(額面)
- 控除:健康保険・厚生年金・雇用保険と、所得税・住民税
- 差引支給額:振り込まれる額(手取り)
支給の欄の基本給や手当が、労働条件通知書(雇用契約書)の金額と合っているかを見ます。合っていれば、差は控除の分です。合っていなければ、会社に確かめましょう。
応募の前は、求人票の固定残業代の書き方を見ます。厚生労働省は、若者が応募する可能性のある求人で固定残業代を含める場合、次の3つを全て書くよう求めています(厚生労働省・都道府県労働局・ハローワークのリーフレット)。
- 固定残業代を除いた基本給の額
- 固定残業代が何時間分で、いくらか
- その時間を超えた残業には、割増賃金を追加で払うこと
書かれていなければ、面接や内定のときに聞いて大丈夫です。
相談2:「手取りいくらなら一人暮らしできる?」
どう考えるか:住む地域の家賃と毎月の出費で変わるため、「○万円あれば大丈夫」とは言い切れません。よく聞く「家賃は手取りの3分の1まで」も、国などが決めた基準ではありません。目安の考え方は、家賃以外の出費と貯金を先に引き、残った額を家賃の上限にすることです。
家賃の上限の出し方
- ①手取り:早見表で今の月給の手取りを見る。働き始めの人は、住民税が引かれ始めて減る分(月給22万円なら、前の年に1年間働いた後は月約0.8万円)を引いておく
- ②家賃以外の出費:食費、水道・光熱費、スマホ代、日用品、交際費など
- ③貯金:病気や急な出費に備える分を先に決める
- ④家賃の上限:①−(②+③)。管理費・共益費も含めて比べる
引っ越しには、家賃とは別に敷金・礼金・仲介手数料・引っ越し代・家具家電の費用もかかります。
足りないと分かったら、「家賃を下げる」か「手取りを上げる」かで考えます。寮・社宅や住宅手当がある求人を選ぶのも1つの方法です。
手取りを上げるための5ステップ
- 給与明細で「額面」と「引かれている額」を分けて見る総支給額、社会保険料、所得税、住民税の4つに分けて、今の数字を書き出します。
- 早見表で、自分の位置を確かめる同じ額面なのに、手取りが少なすぎないかも見ます。
- 上げ方を1つ選ぶ①今の会社で昇給・資格を目指す、②正社員になる、③職種を変える。どれが近道かは人によって違います。
- 自分に向いている仕事を知る給料だけで選ぶと、合わずにまた転職することになりがちです。向いている働き方を先に知ると、長く続く仕事を選びやすくなります。
- 求人は「月給」ではなく「1年間」で比べる月給、固定残業代、ボーナスの実績、昇給の回数を並べて、1年間でいくら受け取れるかで比べます。
監修者中山のアドバイス
給料の額で、自分の価値を決めないでほしいです。3年後にどうなっていたいかを先に考えると、選ぶ仕事が変わります。
手取りを上げたい20代は「逆転転職」に相談
「手取りを上げたいけど、学歴や経歴に自信がない」「何から始めればいいか分からない」。そんな20代のために、この記事を監修している中山が運営しているのが、転職支援サービス「逆転転職」です。
逆転転職20代特化相談無料
20代・フリーター・第二新卒・未経験の転職に強い、20代特化の転職支援サービス
高卒・未経験・非正規から、正社員への転職と年収アップを目指す20代を支援しています。学歴・経歴・今の年収は、あなたの限界ではありません。
- 95%超年収UP率
- 80%書類通過率
- 300件支援実績
※ 数値は逆転転職 公式サイトに掲載の支援実績です。
- 「やりたいこと」がなくてもいい「どんな生活を送りたいか」から、一緒に逆算して仕事を考えます。
- 入社後90日間のフォロー「転職に失敗したら」の不安まで、入社後も支えます。
- 担当が直接、最後まで支援求人紹介から書類・面接対策、条件の交渉まで同じ担当が伴走します。
| こんな人に | 20代のフリーター・第二新卒・高卒・未経験・非正規で、正社員になりたい・年収を上げたい人 |
|---|---|
| 料金 | 完全無料 |
| サポート | 無料相談(30〜60分)→ 求人紹介 → 書類作成・面接対策 → 内定・条件交渉 → 入社後フォロー |
| 未経験OKの求人 | 57,000件(2026年8月時点) |
| 運営会社 | 株式会社TAILOR CAREER |
出典:逆転転職 公式サイト
よくある質問
20代で手取り20万円は少ないですか?
20代前半の平均(約19.6万円)とほぼ同じです。月給で言うと25万円前後です(早見表の前提で試算)。20代後半の平均(約22.4万円)と比べると、少し下です。
額面と手取りの違いは何ですか?
額面は会社が払う給料の総額、手取りはそこから税金と社会保険料を引いて、実際に振り込まれる額です。20代の給料なら、手取りは額面の約8割が目安です。
2026年は手取りが増えたのですか?
2026年分の所得税は、控除(給与所得控除・基礎控除)が増えたため、同じ給料なら前の年より少し安くなります。ただし毎月の天引きは11月まで改正前の額で、12月の年末調整でまとめて精算されます(国税庁の案内による)。
フリーターでも社会保険に入れますか?
週30時間以上(正社員の4分の3以上)なら、会社の規模に関係なく原則として対象です。週20〜30時間でも、会社の厚生年金の加入者が51人以上で、2か月を超えて働く見込みがあれば、学生でない限り対象です(2026年10月時点)。
派遣の方が時給が良いなら、正社員にならなくてもいいですか?
今月の手取りだけなら、派遣の方が多いこともあります。比べるときは、ボーナス・昇給・退職金を含めて、1年単位・数年単位でいくら受け取れるかで見ましょう。どちらが良いかは、どんな暮らしをしたいかで決まります。
まとめ
- 20代の手取りは、前半で月約19.6万円、後半で月約22.4万円が目安。額面の約8割です。
- 正社員と正社員以外の手取りの差は、20代前半で月約3.4万円、後半で月約4.4万円。社会保険に入っていないアルバイトは、年金と病気のときの保障の差も大きくなります。
- 手取りを上げる近道は、働き方と職種の選び方。向いている仕事から考えると、長く続けやすくなります。
逆転転職
一人で決めなくて大丈夫です
- 20代・フリーター・第二新卒・未経験の転職に強い
- 今の手取りのこと、正社員になるかどうかから相談できる
- 相談は完全無料。無理に転職を勧めることはありません
運営:株式会社TAILOR CAREER
この記事の監修者
中山 怜皇なかやま れお
逆転転職 代表/キャリアアドバイザー(株式会社TAILOR CAREER 代表取締役)
これまでに面談した求職者は1,000名以上。20代のフリーター・第二新卒・高卒・未経験の方の転職を中心に支援している。
飲食・販売、Webマーケティング、法人営業、新規事業支援など、様々な仕事を経験した後、キャリアアドバイザーに。「もっと一人ひとりに深く向き合った転職支援がしたい」という想いから、転職支援サービス「逆転転職」を立ち上げた。
求人票だけでは分からない「どんな経験ができるのか」「どんなスキルが身に付き、その先にどんなキャリアがあるのか」まで伝えること、内定をゴールにせず、その先のキャリアまで伴走することを大切にしている。
■参考資料(参照日:2026年11月11日。最後の3つは2026年11月13日)
- 厚生労働省「令和7年 賃金構造基本統計調査 結果の概況」第2表・第3表・第6-1表・第11表 https://www.mhlw.go.jp/toukei/itiran/roudou/chingin/kouzou/z2025/index.html
- 国税庁「令和7年分 民間給与実態統計調査」第10表 https://www.nta.go.jp/publication/statistics/kokuzeicho/minkan2025/minkan.htm
- 全国健康保険協会「令和8年度 東京支部の保険料額表」 https://www.kyoukaikenpo.or.jp/assets/R8_13tokyo.pdf
- 厚生労働省「令和8年度の雇用保険料率について」 https://www.mhlw.go.jp/content/001692566.pdf
- 国税庁 タックスアンサーNo.1410「給与所得控除」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1410.htm
- 国税庁 タックスアンサーNo.1199「基礎控除」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1199.htm
- 東京都主税局「個人住民税」 https://www.tax.metro.tokyo.lg.jp/kazei/life/kojin_ju
- 世田谷区「国民健康保険料の計算方法」(令和8年度) https://www.city.setagaya.lg.jp/02060/297.html
- 日本年金機構「国民年金保険料」 https://www.nenkin.go.jp/service/kokunen/hokenryo/hokenryo.html
- 厚生労働省「社会保険適用拡大 Q&A」 https://www.mhlw.go.jp/tekiyoukakudai/qa/
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」 https://www.nta.go.jp/users/gensen/2026kiso/index.htm
- 厚生労働省・都道府県労働局・ハローワーク「固定残業代を賃金に含める場合は、適切な表示をお願いします」 https://www.mhlw.go.jp/file/06-Seisakujouhou-11600000-Shokugyouanteikyoku/0000184068.pdf
- 日本年金機構「厚生年金保険の保険料」 https://www.nenkin.go.jp/service/kounen/hokenryo/hoshu/20150515-01.html